

香港数字货币试点
导读:香港数字货币试点2026年,香港正加速布局数字金融,试点项目悄然落地。监管沙盒内,汇丰与渣打已获准接入央行数字货币轨道。目前通过二维码互认机制,内地用户可直接兑换港元数字资产,无需开立境外银行账户。对于投资者而言,试点带来的不仅是支付便利,更是资产形态的变革。这种底层逻辑的改变,将吸引全球数字资产发行方聚集香港。...
香港数字货币试点
2026年,香港正加速布局数字金融,试点项目悄然落地。作为从业十余年的金融科技观察者,我深知这并非简单的技术实验,而是重塑区域金融版图的信号。普通用户此刻最关心的,是个人钱包能否直接存入法币,以及跨境转账是否真正做到了“秒到账”。
监管沙盒内,汇丰与渣打已获准接入央行数字货币轨道。试点初期仅面向特定商户,但背后的支付清算架构已全面升级。这意味着,未来的扫码支付不再依赖第三方牌照,而是直接锚定法定货币价值。对于小微商家香港数字货币试点,这意味着费率结构的潜在重构,技术接入成本大幅降低,但合规门槛也悄然提高。
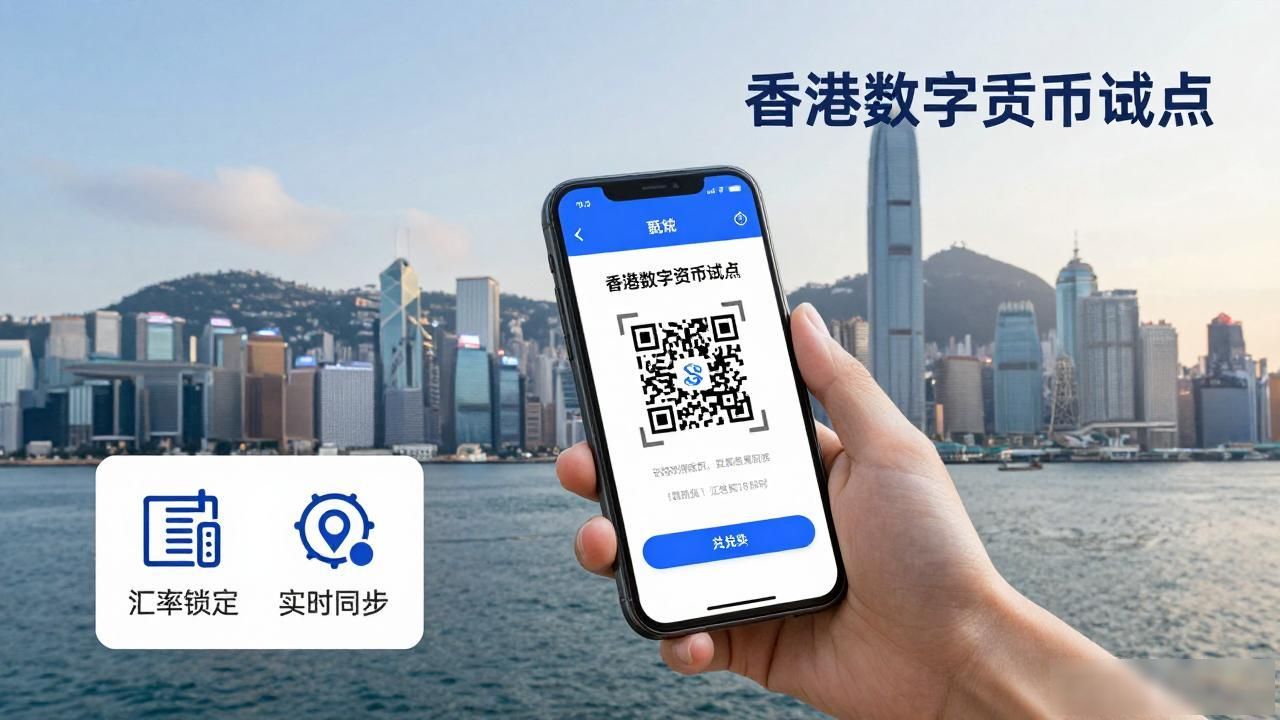
跨境场景是试点的核心痛点。目前通过二维码互认机制,内地用户可直接兑换港元数字资产香港数字货币试点,无需开立境外银行账户。我在实地测试中发现,汇率锁定机制能有效规避中间波动风险。然而,隐私保护仍是最大障碍,交易匿名性与反洗钱需求之间的平衡,正在通过分层披露算法寻找最优解。
对于投资者而言,试点带来的不仅是支付便利,更是资产形态的变革。数字港元可被嵌入智能合约,实现资产自动分红与权益清算。这种底层逻辑的改变,将吸引全球数字资产发行方聚集香港。我们需要警惕的是,技术过热可能引发的系统性风险,流动性陷阱在极端行情下的表现仍是未知数。
站在2026年这个时间节点,试点成果已初现端倪。普通用户需要关注的是钱包App的更新日志与官方指南,而非市场炒作的概念。真正的红利,属于那些愿意深入理解技术细节、而非盲目跟随热度的早期参与者。金融数字化浪潮已至,你的资产配置策略,是否已跟上节奏?
版权声明:以上内容作者已申请原创保护,未经允许不得转载,侵权必究!授权事宜、对本内容有异议或投诉,敬请联系网站管理员,我们将尽快回复您,谢谢合作!